每月專欄
2026-10-28
李全順 : 2026 - 10月全球經濟趨勢追蹤與預測 -【美元走強債息攀升牽制黃金漲勢 央行購金需求穩健支撐長期前景】
美元走強債息攀升牽制黃金漲勢 央行購金需求穩健支撐長期前景
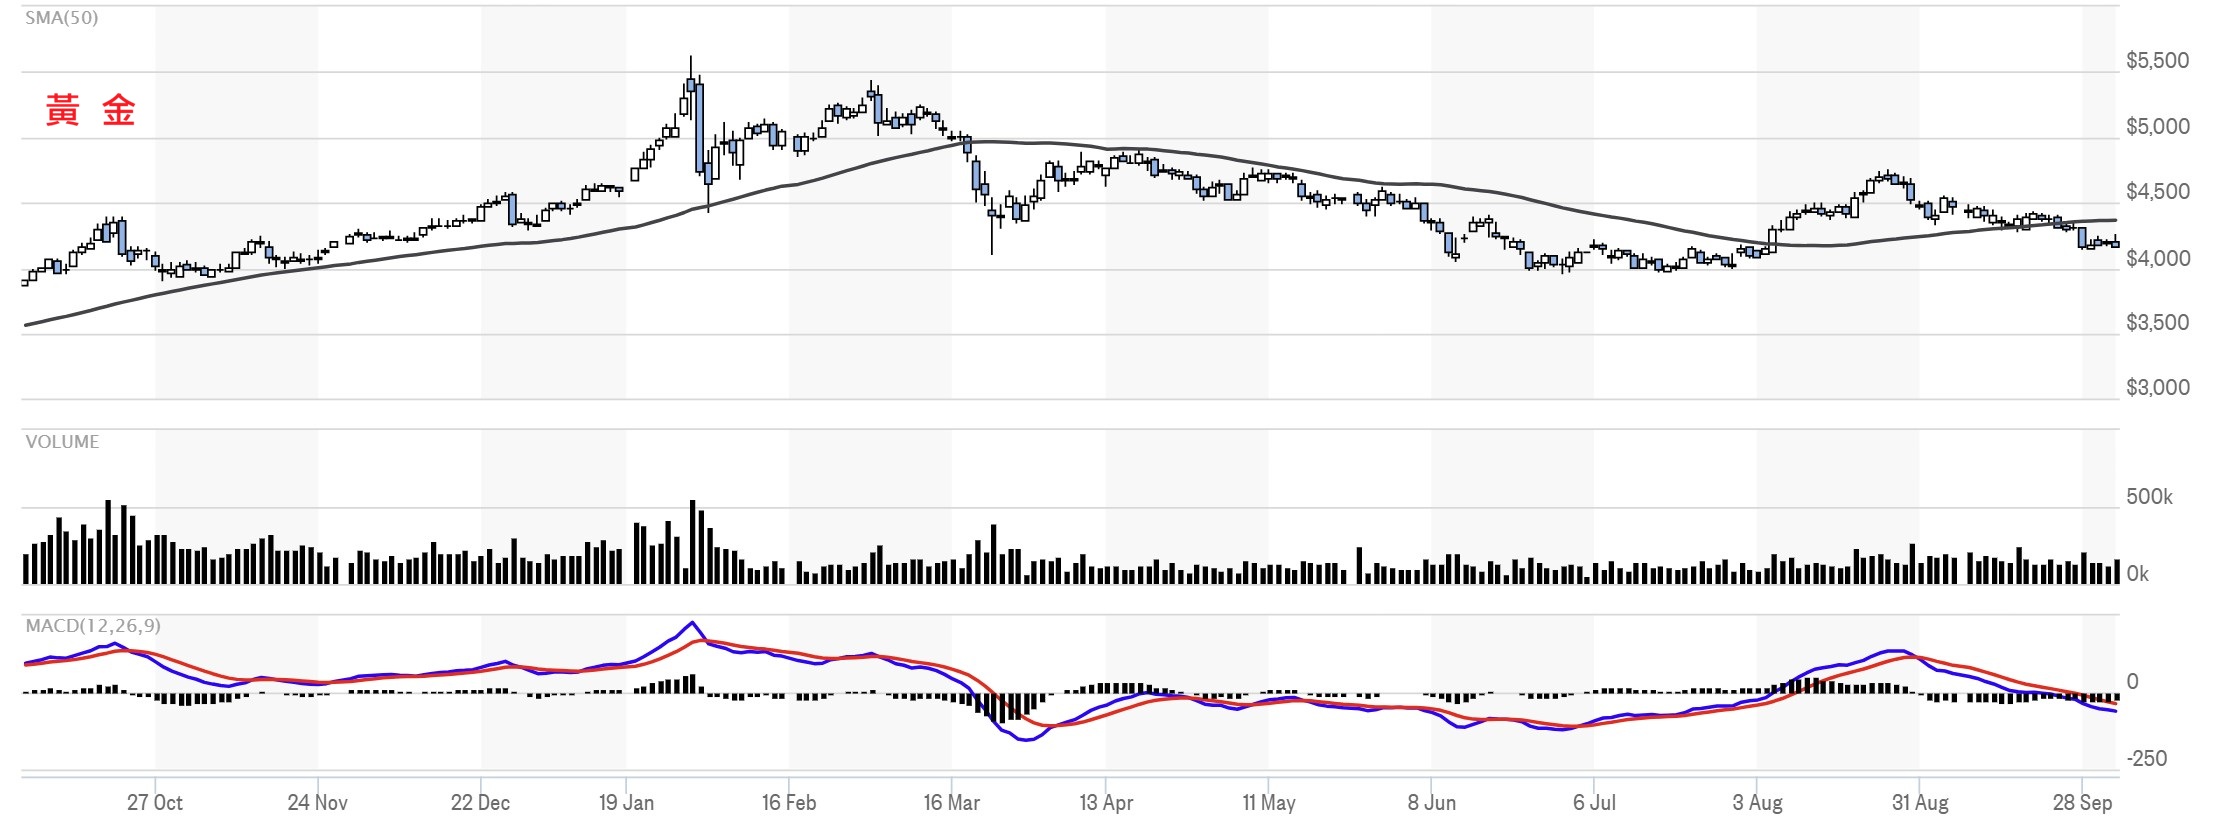
紐約商品期貨交易所(COMEX)12月黃金期貨10月1日上漲15.6美元,漲幅0.4%,收於每盎司4202.3美元。同日,全球最大黃金ETF——SPDR Gold Shares(GLD)的黃金持有量減少1.71公噸,至1055.7公噸,顯示金價回升並未伴隨該基金持倉同步增加。
儘管黃金短期面臨美元走強及債券殖利率上升的壓力,摩根士丹利金屬與礦業策略主管艾美・高爾(Amy Gower)仍認為,其中長期上漲趨勢尚未遭到破壞,並預期金價將在2027年下半年重新突破每盎司5000美元。這是該機構對未來走勢的判斷,能否實現,仍取決於利率、美元及黃金需求的後續變化。
高爾指出,黃金市場的定價因素正在變得更加複雜。過去較受關注的美元、利率與實質殖利率,正與央行購金、財政赤字、政府債務及儲備多元化等結構性因素相互交織。因此,理解金價走勢,不能只依賴單一利率或匯率指標。
短期而言,長天期債券殖利率升至多年高位,以及美元走強,仍是黃金的重要逆風。黃金本身不提供利息收入,當債券的實質回報提高,持有黃金的機會成本通常隨之增加;美元升值則可能提高非美元投資者購金的本幣成本,限制部分需求。不過,名目殖利率上升是否構成強烈壓力,還需要考慮通膨預期及實質殖利率的變化。
油價上漲也為金市增加不確定性。若能源成本推高通膨,市場可能預期聯準會維持較高利率更長時間,甚至進一步升息,從而對黃金形成壓力。但能源衝擊若同時加重經濟與地緣政治風險,也可能增加避險需求。因此,油價對黃金的影響並非固定方向,而是取決於利率預期與避險買盤何者占優。
高爾認為,在上述逆風下,金價仍能守在每盎司4000美元上方,顯示市場可能存在不同於傳統利率交易的支撐力量,其中包括央行購金與實體需求。她指出,中國、波蘭等市場的需求仍然強勁,中國今年廣義黃金進口量更可能創下2017年以來最高水準。這意味部分買家不會僅因美元或殖利率上升,就立即停止購金。
中國黃金需求具有多重來源,既包括官方儲備配置,也包括民間投資與珠寶消費。人民幣資產表現、房地產市場、居民財富配置及地緣政治變化,都可能影響購金意願。若實體需求持續強勁,便可能緩和西方金融市場投資需求下降帶來的壓力。不過,黃金進口量不能直接等同於央行購金,分析時仍須區分不同需求來源。
央行購金的特點,在於配置週期通常較長,決策也不只考慮短期投資回報。儲備分散、資產安全與降低對單一貨幣的依賴,都可能影響官方配置。這類需求可以為金市提供較持久的支持,但其規模與節奏仍會變動,不能視為金價必然上漲的保證。
近期資金流向則顯示,不同投資者對黃金的判斷可能存在分歧。高爾提到,部分時段曾出現金價下跌、黃金ETF持有量增加的情況,反映有投資者將回檔視為配置機會。這與10月1日GLD持倉下降並不矛盾,因為觀察期間及基金範圍可能不同,不能以單日、單一基金的變化概括整體趨勢。
至於短期賣壓,高爾認為,部分可能來自依據趨勢與動能訊號調整部位的演算法交易基金。當金價跌破特定技術位置,這類策略可能減碼,放大價格波動。但若長期配置資金同時買入,便可能形成短線交易與長線需求相互拉鋸的局面。這種解釋仍屬對資金行為的判斷,需要持倉及流量資料進一步支持。
政府債務與財政可持續性,則是支撐黃金長期配置需求的另一項因素。當債務規模擴大,高利率又增加利息負擔,投資者可能更重視資產分散。黃金不依賴單一發行人的還本付息承諾,因此具有不同於政府債券的儲備功能。不過,它仍存在價格波動與持有成本,財政疑慮增加也不必然立即轉化為金價上漲。
目前黃金市場呈現的是短期金融逆風與長期配置需求並存的格局。美元及實質殖利率可能限制近期表現,央行購金、實體需求與財政風險則提供另一層支撐。後續除了觀察聯準會政策與美元走勢,也需要追蹤官方購金、ETF資金流向及實體需求,才能判斷金價的支撐是否持續,以及摩根士丹利預期的上行空間能否實現。
黃金市場的核心邏輯因而正在改變:它不再只是對FED政策作出反應的交易性資產,而逐漸成為各國央行、機構與私人投資人管理貨幣信用和全球系統性風險的重要工具。只要全球不確定性持續存在,且投資人認為自身黃金配置不足,金價的長期支撐便可能繼續增強。
在全球經濟與地緣政治格局持續動盪的2026年,黃金市場正步入一個由結構性風險、政策不確定性與投資避險行為共同主導的新階段。短期內,價格難免出現劇烈波動與技術性修正,但從中長期視角來看,黃金作為難以替代的戰略性避險資產,其價值支撐邏輯依然堅實且愈發清晰。
黃金對央行的戰略意義也在持續強化。在全球金融體系碎片化與貨幣多元化浪潮下,越來越多央行將黃金視為對沖美元霸權風險、分散儲備資產波動性的核心工具。當通膨壓力抬頭、貨幣購買力受侵蝕時,黃金價格通常呈現正向反應,持有黃金能有效對沖央行資產負債表的實質損失。同時,大規模增持黃金還能向市場傳遞信心訊號,強化本國貨幣與經濟的穩定預期。
2026年第四季度,全球金融市場仍處於高度不確定的宏觀環境之中。美伊戰爭停火尚未出現明確曙光,俄烏衝突仍未平息,美中經貿關係雖在部分領域出現階段性緩和,但戰略競爭的底層邏輯並未改變。與此同時,主要經濟體增長動能放緩、能源價格波動加劇、全球通膨壓力反覆,再疊加川普政府「美國優先」政策回歸所帶來的單邊主義與貿易摩擦風險,黃金作為避險資產的配置價值被進一步放大。
在當前環境下,黃金市場面臨的並不是單一方向的利多或利空,而是多重力量交錯作用下的再定價。一方面,美國通膨壓力仍未完全消退,能源價格與關稅成本可能使FED在更長時間內維持謹慎立場。凱文沃許接任FED主席後,市場更加關注其首次政策會議中的政策口徑,尤其是面對高通膨、能源衝擊與經濟放緩時,是否會採取比前任更偏鷹派的利率立場。國際貨幣基金組織近期也提醒FED,在通膨風險仍高的情況下應保持審慎,並預計美國通膨回到2%目標的時間可能延後至2027年底。這意味著,高利率與強美元仍可能在短期內壓制黃金表現。
另一方面,恰恰是這些宏觀不確定性,正在強化黃金的防禦屬性。若美國政策更趨鷹派,美元資產短期或許具備利率優勢,但高利率也會加劇財政付息壓力、企業融資成本與經濟下行風險;若貿易摩擦再度升級,全球供應鏈成本與通膨預期可能重新抬頭;若中東與東歐地緣風險持續發酵,資金仍會尋求具備跨主權信用屬性的安全資產。黃金不依賴任何一國政府信用,也不會因單一主權債務問題而出現違約風險,因此在貨幣體系信任受到挑戰時,其戰略配置價值會更加突出。
黃金未來走勢將主要取決於幾個核心變數的交互作用。首先是美元指數與美國實質利率。黃金本身不產生利息收益,因此當美元走強、實質利率上升時,持有黃金的機會成本會提高,金價容易承壓;反之,若美國經濟放緩迫使FED轉向降息,實質利率下降,黃金的吸引力就會重新上升。其次是全球主要央行的貨幣政策方向。若歐洲央行、英國央行、日本央行與新興市場央行因通膨反覆而維持較緊政策,全球流動性將受到壓制;但若經濟下行壓力擴大,主要央行重新轉向寬鬆,黃金則可能受益於低利率與避險需求的雙重支撐。
第三個變數是全球央行與官方機構的購金需求。近年來,各國央行增持黃金已經不只是單純的資產配置行為,更反映出全球儲備體系正在發生結構性調整。在高金價背景下,傳統珠寶需求可能受到壓制,但投資型與儲備型需求正在對黃金形成新的支撐。
第四個變數是地緣政治與通膨預期。只要美伊戰爭、俄烏衝突、能源運輸風險與大國貿易摩擦沒有根本緩解,黃金就仍會保有風險溢價。特別是在中東局勢緊張導致油價上行的情況下,市場不僅擔心能源供應中斷,也擔心通膨壓力重新擴散至工資、企業成本和居民預期。這種環境往往使黃金同時具備抗通膨資產與避險資產的雙重屬性。
綜合研判2026年第四季度,黃金價格大概率呈現「高位震盪、重心偏強」的格局。短期內,金價可能受到技術性調整、ETF局部減倉、美元反彈和高利率預期壓制;但從中長期看,央行購金、去美元化配置、地緣政治風險、全球債務壓力與通膨不確定性仍是更具持續性的支撐力量。
對投資者而言,當前黃金仍是資產配置中不可忽視的防禦性板塊,但操作上不宜簡單追高。較合理的思路,是密切追蹤美國就業與通膨數據、沃許領導下FED的政策語氣、主要央行購金節奏、黃金ETF資金流向,以及中東、東歐與全球貿易摩擦的最新變化。在短期波動中,可根據美元與實質利率變化靈活調整倉位;在中長期配置上,黃金仍可作為對沖地緣政治風險、通膨反覆和主權信用不確定性的核心資產之一。
黃金的戰略價值,從來不在於追逐短期暴漲,而在於它在系統性風險面前所展現出的韌性與穩定性。當全球經濟同時面臨高債務、高地緣風險、高政策不確定性與貨幣體系重估時,黃金的角色已不只是傳統避險工具,而是全球資產負債表中一種重新受到重視的信用替代資產。2026年的全球市場正在反覆驗證這一點:當風險越複雜、政策越難預測、貨幣信用越受質疑,黃金的長期配置價值就越容易被重新定價。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
紐約商品期貨交易所(COMEX)12月黃金期貨10月1日上漲15.6美元,漲幅0.4%,收於每盎司4202.3美元。同日,全球最大黃金ETF——SPDR Gold Shares(GLD)的黃金持有量減少1.71公噸,至1055.7公噸,顯示金價回升並未伴隨該基金持倉同步增加。
儘管黃金短期面臨美元走強及債券殖利率上升的壓力,摩根士丹利金屬與礦業策略主管艾美・高爾(Amy Gower)仍認為,其中長期上漲趨勢尚未遭到破壞,並預期金價將在2027年下半年重新突破每盎司5000美元。這是該機構對未來走勢的判斷,能否實現,仍取決於利率、美元及黃金需求的後續變化。
高爾指出,黃金市場的定價因素正在變得更加複雜。過去較受關注的美元、利率與實質殖利率,正與央行購金、財政赤字、政府債務及儲備多元化等結構性因素相互交織。因此,理解金價走勢,不能只依賴單一利率或匯率指標。
短期而言,長天期債券殖利率升至多年高位,以及美元走強,仍是黃金的重要逆風。黃金本身不提供利息收入,當債券的實質回報提高,持有黃金的機會成本通常隨之增加;美元升值則可能提高非美元投資者購金的本幣成本,限制部分需求。不過,名目殖利率上升是否構成強烈壓力,還需要考慮通膨預期及實質殖利率的變化。
油價上漲也為金市增加不確定性。若能源成本推高通膨,市場可能預期聯準會維持較高利率更長時間,甚至進一步升息,從而對黃金形成壓力。但能源衝擊若同時加重經濟與地緣政治風險,也可能增加避險需求。因此,油價對黃金的影響並非固定方向,而是取決於利率預期與避險買盤何者占優。
高爾認為,在上述逆風下,金價仍能守在每盎司4000美元上方,顯示市場可能存在不同於傳統利率交易的支撐力量,其中包括央行購金與實體需求。她指出,中國、波蘭等市場的需求仍然強勁,中國今年廣義黃金進口量更可能創下2017年以來最高水準。這意味部分買家不會僅因美元或殖利率上升,就立即停止購金。
中國黃金需求具有多重來源,既包括官方儲備配置,也包括民間投資與珠寶消費。人民幣資產表現、房地產市場、居民財富配置及地緣政治變化,都可能影響購金意願。若實體需求持續強勁,便可能緩和西方金融市場投資需求下降帶來的壓力。不過,黃金進口量不能直接等同於央行購金,分析時仍須區分不同需求來源。
央行購金的特點,在於配置週期通常較長,決策也不只考慮短期投資回報。儲備分散、資產安全與降低對單一貨幣的依賴,都可能影響官方配置。這類需求可以為金市提供較持久的支持,但其規模與節奏仍會變動,不能視為金價必然上漲的保證。
近期資金流向則顯示,不同投資者對黃金的判斷可能存在分歧。高爾提到,部分時段曾出現金價下跌、黃金ETF持有量增加的情況,反映有投資者將回檔視為配置機會。這與10月1日GLD持倉下降並不矛盾,因為觀察期間及基金範圍可能不同,不能以單日、單一基金的變化概括整體趨勢。
至於短期賣壓,高爾認為,部分可能來自依據趨勢與動能訊號調整部位的演算法交易基金。當金價跌破特定技術位置,這類策略可能減碼,放大價格波動。但若長期配置資金同時買入,便可能形成短線交易與長線需求相互拉鋸的局面。這種解釋仍屬對資金行為的判斷,需要持倉及流量資料進一步支持。
政府債務與財政可持續性,則是支撐黃金長期配置需求的另一項因素。當債務規模擴大,高利率又增加利息負擔,投資者可能更重視資產分散。黃金不依賴單一發行人的還本付息承諾,因此具有不同於政府債券的儲備功能。不過,它仍存在價格波動與持有成本,財政疑慮增加也不必然立即轉化為金價上漲。
目前黃金市場呈現的是短期金融逆風與長期配置需求並存的格局。美元及實質殖利率可能限制近期表現,央行購金、實體需求與財政風險則提供另一層支撐。後續除了觀察聯準會政策與美元走勢,也需要追蹤官方購金、ETF資金流向及實體需求,才能判斷金價的支撐是否持續,以及摩根士丹利預期的上行空間能否實現。
黃金市場的核心邏輯因而正在改變:它不再只是對FED政策作出反應的交易性資產,而逐漸成為各國央行、機構與私人投資人管理貨幣信用和全球系統性風險的重要工具。只要全球不確定性持續存在,且投資人認為自身黃金配置不足,金價的長期支撐便可能繼續增強。
在全球經濟與地緣政治格局持續動盪的2026年,黃金市場正步入一個由結構性風險、政策不確定性與投資避險行為共同主導的新階段。短期內,價格難免出現劇烈波動與技術性修正,但從中長期視角來看,黃金作為難以替代的戰略性避險資產,其價值支撐邏輯依然堅實且愈發清晰。
黃金對央行的戰略意義也在持續強化。在全球金融體系碎片化與貨幣多元化浪潮下,越來越多央行將黃金視為對沖美元霸權風險、分散儲備資產波動性的核心工具。當通膨壓力抬頭、貨幣購買力受侵蝕時,黃金價格通常呈現正向反應,持有黃金能有效對沖央行資產負債表的實質損失。同時,大規模增持黃金還能向市場傳遞信心訊號,強化本國貨幣與經濟的穩定預期。
2026年第四季度,全球金融市場仍處於高度不確定的宏觀環境之中。美伊戰爭停火尚未出現明確曙光,俄烏衝突仍未平息,美中經貿關係雖在部分領域出現階段性緩和,但戰略競爭的底層邏輯並未改變。與此同時,主要經濟體增長動能放緩、能源價格波動加劇、全球通膨壓力反覆,再疊加川普政府「美國優先」政策回歸所帶來的單邊主義與貿易摩擦風險,黃金作為避險資產的配置價值被進一步放大。
在當前環境下,黃金市場面臨的並不是單一方向的利多或利空,而是多重力量交錯作用下的再定價。一方面,美國通膨壓力仍未完全消退,能源價格與關稅成本可能使FED在更長時間內維持謹慎立場。凱文沃許接任FED主席後,市場更加關注其首次政策會議中的政策口徑,尤其是面對高通膨、能源衝擊與經濟放緩時,是否會採取比前任更偏鷹派的利率立場。國際貨幣基金組織近期也提醒FED,在通膨風險仍高的情況下應保持審慎,並預計美國通膨回到2%目標的時間可能延後至2027年底。這意味著,高利率與強美元仍可能在短期內壓制黃金表現。
另一方面,恰恰是這些宏觀不確定性,正在強化黃金的防禦屬性。若美國政策更趨鷹派,美元資產短期或許具備利率優勢,但高利率也會加劇財政付息壓力、企業融資成本與經濟下行風險;若貿易摩擦再度升級,全球供應鏈成本與通膨預期可能重新抬頭;若中東與東歐地緣風險持續發酵,資金仍會尋求具備跨主權信用屬性的安全資產。黃金不依賴任何一國政府信用,也不會因單一主權債務問題而出現違約風險,因此在貨幣體系信任受到挑戰時,其戰略配置價值會更加突出。
黃金未來走勢將主要取決於幾個核心變數的交互作用。首先是美元指數與美國實質利率。黃金本身不產生利息收益,因此當美元走強、實質利率上升時,持有黃金的機會成本會提高,金價容易承壓;反之,若美國經濟放緩迫使FED轉向降息,實質利率下降,黃金的吸引力就會重新上升。其次是全球主要央行的貨幣政策方向。若歐洲央行、英國央行、日本央行與新興市場央行因通膨反覆而維持較緊政策,全球流動性將受到壓制;但若經濟下行壓力擴大,主要央行重新轉向寬鬆,黃金則可能受益於低利率與避險需求的雙重支撐。
第三個變數是全球央行與官方機構的購金需求。近年來,各國央行增持黃金已經不只是單純的資產配置行為,更反映出全球儲備體系正在發生結構性調整。在高金價背景下,傳統珠寶需求可能受到壓制,但投資型與儲備型需求正在對黃金形成新的支撐。
第四個變數是地緣政治與通膨預期。只要美伊戰爭、俄烏衝突、能源運輸風險與大國貿易摩擦沒有根本緩解,黃金就仍會保有風險溢價。特別是在中東局勢緊張導致油價上行的情況下,市場不僅擔心能源供應中斷,也擔心通膨壓力重新擴散至工資、企業成本和居民預期。這種環境往往使黃金同時具備抗通膨資產與避險資產的雙重屬性。
綜合研判2026年第四季度,黃金價格大概率呈現「高位震盪、重心偏強」的格局。短期內,金價可能受到技術性調整、ETF局部減倉、美元反彈和高利率預期壓制;但從中長期看,央行購金、去美元化配置、地緣政治風險、全球債務壓力與通膨不確定性仍是更具持續性的支撐力量。
對投資者而言,當前黃金仍是資產配置中不可忽視的防禦性板塊,但操作上不宜簡單追高。較合理的思路,是密切追蹤美國就業與通膨數據、沃許領導下FED的政策語氣、主要央行購金節奏、黃金ETF資金流向,以及中東、東歐與全球貿易摩擦的最新變化。在短期波動中,可根據美元與實質利率變化靈活調整倉位;在中長期配置上,黃金仍可作為對沖地緣政治風險、通膨反覆和主權信用不確定性的核心資產之一。
黃金的戰略價值,從來不在於追逐短期暴漲,而在於它在系統性風險面前所展現出的韌性與穩定性。當全球經濟同時面臨高債務、高地緣風險、高政策不確定性與貨幣體系重估時,黃金的角色已不只是傳統避險工具,而是全球資產負債表中一種重新受到重視的信用替代資產。2026年的全球市場正在反覆驗證這一點:當風險越複雜、政策越難預測、貨幣信用越受質疑,黃金的長期配置價值就越容易被重新定價。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
