每月專欄
2026-10-26
李全順 : 2026 - 10月全球經濟趨勢追蹤與預測 -【中東風險升溫推動國際油價上揚 燃料供應趨緊加劇全球市場憂慮】
中東風險升溫推動國際油價上揚 燃料供應趨緊加劇全球市場憂慮
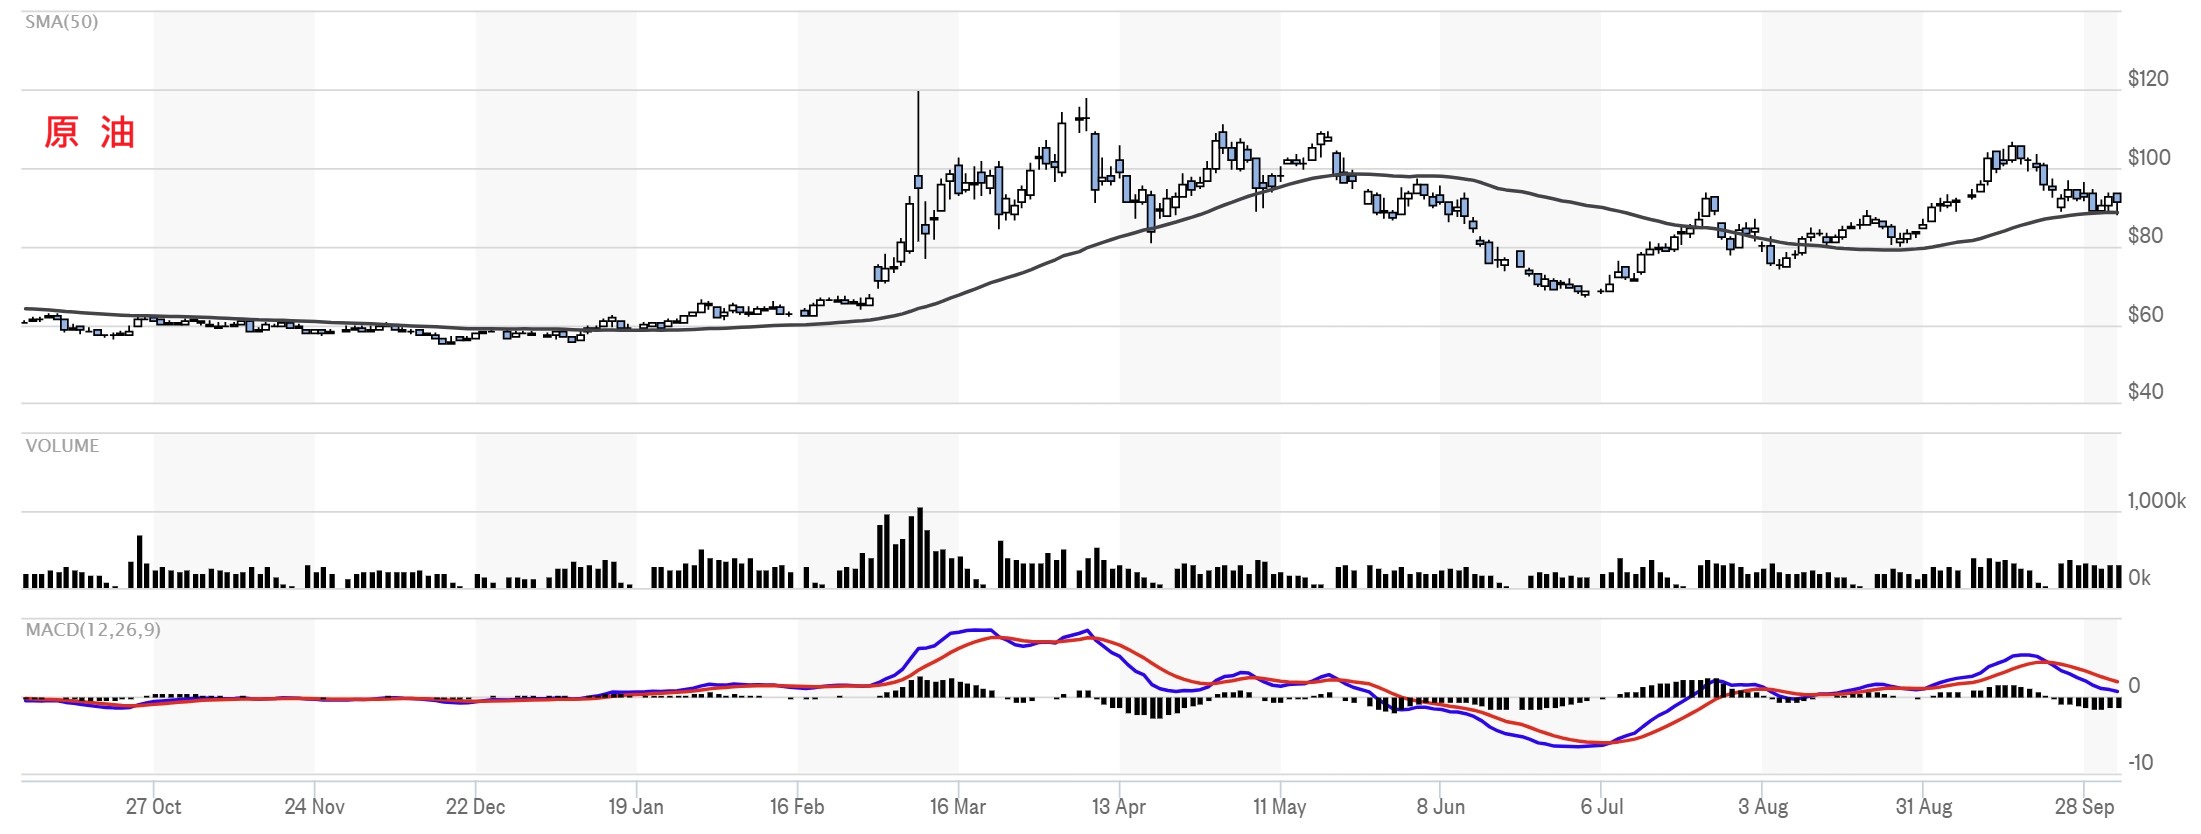
國際油價10月1日明顯上漲,中東局勢升溫與成品油供應疑慮成為主要推力。紐約商業交易所(NYMEX)11月原油期貨上漲2.45美元,漲幅2.7%,收於每桶92.87美元;歐洲ICE期貨交易所近月布蘭特原油期貨上漲4.28美元,漲幅4.4%,收於每桶102.31美元。市場關注美國向中東增派部隊及航空母艦的相關報導,同時擔憂中國暫停油品出口,可能進一步加劇全球燃料供應緊張。
媒體引述消息人士表示,中國煉油商已暫停向香港及澳門以外地區出口石油產品。若出口持續受限,將使已受到戰事干擾的全球成品油市場面臨更大壓力,尤其是供應偏緊的柴油市場。瑞銀分析師喬瓦尼・斯塔烏諾沃(Giovanni Staunovo)指出,中國暫停出口,反映市場對其國內成品油供應的疑慮。燃料價格上升,也增加了各國政府採取措施、減輕消費者負擔的壓力。
美國庫存數據則呈現原油增加、成品油下降的分化。美國能源部9月30日公布,截至9月25日當週,商業原油庫存增加90萬桶,至4.273億桶,比過去五年同期平均高出2%;分析師原先預估庫存將減少26萬桶。相較之下,汽油庫存減少170萬桶,至2.044億桶,低於五年同期平均7%;蒸餾油庫存減少230萬桶,至1.052億桶,低於五年同期平均14%。
這組數據顯示,原油庫存增加並未同步緩解燃料供應壓力。原油需要經過煉製才能轉化為汽油、柴油及航空燃油,成品油供需還受到煉廠加工量、產品結構與貿易流向影響。因此,市場目前關注的不只是原油是否充足,更包括煉油體系能否提供足夠的燃料。
蒸餾油庫存偏低尤其值得注意。美國能源部報告預估,9月蒸餾油庫存可能降至1億桶以下,並在2026年底及2027年大部分時間,持續低於2021至2025年同期區間的最低水準。這屬於預測,與截至9月25日的週度實際庫存應分開理解。
美國蒸餾油庫存早在4月便已跌破過去五年的同期區間,當時淨出口偏高,與中東、俄羅斯及中國部分供應流失有關。國際煉廠蒸餾油產量下降,加上庫存緩衝不足,使全球蒸餾油價格整個夏季持續上漲。蒸餾油主要包括柴油等產品,其供應緊張也可能增加物流、工業及其他用油活動的成本。
美國煉廠加工活動放緩,進一步限制了成品油產出。截至9月25日當週,煉油廠日均原油加工量為1630萬桶,較前週減少55萬桶;產能利用率由94%降至92.5%。汽油日均產量由960萬桶降至950萬桶,蒸餾油日均產量則由520萬桶降至500萬桶。加工量與成品油產量同步下降,是解讀當週庫存變化的重要背景。
進口方面,美國當週原油日均進口量為570萬桶,較前週減少18萬桶;過去四週日均進口量約640萬桶,比去年同期增加4.8%。成品油進口則有所回升,汽油日均進口量,包括成品汽油與混合成分,由40萬桶增至50萬桶;蒸餾油日均進口量由8.5萬桶增至15萬桶。不過,進口增加的同時,汽油與蒸餾油庫存仍繼續下降。
需求指標顯示,美國各類油品的表現並不一致。當週油品日均供應量增加45萬桶,至2150萬桶;過去四週平均為2080萬桶,較去年同期增加2.1%。油品供應量通常用作需求的近似指標,但並非直接統計終端消費,因此較適合結合多週趨勢觀察。
分項來看,過去四週汽油日均供應量為870萬桶,較去年同期減少0.3%;蒸餾油為380萬桶,增加5.2%;航空煤油為180萬桶,增加6.5%。這意味汽油需求大致平穩,而蒸餾油與航空燃油需求較強。市場壓力因此更集中於特定燃料,不能只以整體石油需求概括所有產品的供需狀況。
供給方面,美國原油產量仍在增加。當週日均產量較前週提高1.5萬桶,至1395.5萬桶,再創歷史新高;原油日均出口量也由328萬桶增至357萬桶。美國能源部月報預估,2026年原油日均產量將較去年增加20萬桶,至1380萬桶,2027年再增至1430萬桶。美國增產有助於增加原油供應,但原油與成品油並非完全可以互相替代,柴油市場能否緩解仍取決於煉製與配送能力。
美國原油進口來源以加拿大為主。當週加拿大供應324.3萬桶/日,其次包括委內瑞拉55.3萬桶、巴西49.8萬桶、圭亞那16.5萬桶、墨西哥14.4萬桶及阿根廷13.6萬桶。沙烏地阿拉伯、哥倫比亞與奈及利亞分別供應7.4萬桶、6.8萬桶及1.7萬桶,伊拉克當週則為零。這些週度數據反映當期到貨情況,可能受到船期及交易安排影響,不宜單憑一週變化判定長期供應關係。
中期展望方面,美國能源部預估,2026年美國石油消費量約為2060萬桶/日,與去年持平,2027年溫和增至2080萬桶/日。全球市場則受到中東衝突更明顯的影響:2026年石油產量預計減少560萬桶/日,至1.006億桶/日;消費量預計減少170萬桶/日,至1.026億桶/日。
在預期衝突結束、供應恢復的情境下,2027年全球石油產量預計回升至1.099億桶/日,消費量增至1.05億桶/日。這些預測高度依賴局勢發展,不能視為確定結果。若衝突延續或能源設施恢復較慢,供應回升的時程便可能延後。
目前油市的主要矛盾,是地緣風險與燃料供應緊張仍在支撐價格,而原油增產及部分需求放緩尚不足以全面抵銷壓力。後續除了關注中東局勢,也需要追蹤中國油品出口安排、美國煉廠加工量,以及柴油等成品油庫存能否回升。這些因素將共同決定此次油價上漲,是短期風險反應,還是持續供應緊張的進一步反映。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
國際油價10月1日明顯上漲,中東局勢升溫與成品油供應疑慮成為主要推力。紐約商業交易所(NYMEX)11月原油期貨上漲2.45美元,漲幅2.7%,收於每桶92.87美元;歐洲ICE期貨交易所近月布蘭特原油期貨上漲4.28美元,漲幅4.4%,收於每桶102.31美元。市場關注美國向中東增派部隊及航空母艦的相關報導,同時擔憂中國暫停油品出口,可能進一步加劇全球燃料供應緊張。
媒體引述消息人士表示,中國煉油商已暫停向香港及澳門以外地區出口石油產品。若出口持續受限,將使已受到戰事干擾的全球成品油市場面臨更大壓力,尤其是供應偏緊的柴油市場。瑞銀分析師喬瓦尼・斯塔烏諾沃(Giovanni Staunovo)指出,中國暫停出口,反映市場對其國內成品油供應的疑慮。燃料價格上升,也增加了各國政府採取措施、減輕消費者負擔的壓力。
美國庫存數據則呈現原油增加、成品油下降的分化。美國能源部9月30日公布,截至9月25日當週,商業原油庫存增加90萬桶,至4.273億桶,比過去五年同期平均高出2%;分析師原先預估庫存將減少26萬桶。相較之下,汽油庫存減少170萬桶,至2.044億桶,低於五年同期平均7%;蒸餾油庫存減少230萬桶,至1.052億桶,低於五年同期平均14%。
這組數據顯示,原油庫存增加並未同步緩解燃料供應壓力。原油需要經過煉製才能轉化為汽油、柴油及航空燃油,成品油供需還受到煉廠加工量、產品結構與貿易流向影響。因此,市場目前關注的不只是原油是否充足,更包括煉油體系能否提供足夠的燃料。
蒸餾油庫存偏低尤其值得注意。美國能源部報告預估,9月蒸餾油庫存可能降至1億桶以下,並在2026年底及2027年大部分時間,持續低於2021至2025年同期區間的最低水準。這屬於預測,與截至9月25日的週度實際庫存應分開理解。
美國蒸餾油庫存早在4月便已跌破過去五年的同期區間,當時淨出口偏高,與中東、俄羅斯及中國部分供應流失有關。國際煉廠蒸餾油產量下降,加上庫存緩衝不足,使全球蒸餾油價格整個夏季持續上漲。蒸餾油主要包括柴油等產品,其供應緊張也可能增加物流、工業及其他用油活動的成本。
美國煉廠加工活動放緩,進一步限制了成品油產出。截至9月25日當週,煉油廠日均原油加工量為1630萬桶,較前週減少55萬桶;產能利用率由94%降至92.5%。汽油日均產量由960萬桶降至950萬桶,蒸餾油日均產量則由520萬桶降至500萬桶。加工量與成品油產量同步下降,是解讀當週庫存變化的重要背景。
進口方面,美國當週原油日均進口量為570萬桶,較前週減少18萬桶;過去四週日均進口量約640萬桶,比去年同期增加4.8%。成品油進口則有所回升,汽油日均進口量,包括成品汽油與混合成分,由40萬桶增至50萬桶;蒸餾油日均進口量由8.5萬桶增至15萬桶。不過,進口增加的同時,汽油與蒸餾油庫存仍繼續下降。
需求指標顯示,美國各類油品的表現並不一致。當週油品日均供應量增加45萬桶,至2150萬桶;過去四週平均為2080萬桶,較去年同期增加2.1%。油品供應量通常用作需求的近似指標,但並非直接統計終端消費,因此較適合結合多週趨勢觀察。
分項來看,過去四週汽油日均供應量為870萬桶,較去年同期減少0.3%;蒸餾油為380萬桶,增加5.2%;航空煤油為180萬桶,增加6.5%。這意味汽油需求大致平穩,而蒸餾油與航空燃油需求較強。市場壓力因此更集中於特定燃料,不能只以整體石油需求概括所有產品的供需狀況。
供給方面,美國原油產量仍在增加。當週日均產量較前週提高1.5萬桶,至1395.5萬桶,再創歷史新高;原油日均出口量也由328萬桶增至357萬桶。美國能源部月報預估,2026年原油日均產量將較去年增加20萬桶,至1380萬桶,2027年再增至1430萬桶。美國增產有助於增加原油供應,但原油與成品油並非完全可以互相替代,柴油市場能否緩解仍取決於煉製與配送能力。
美國原油進口來源以加拿大為主。當週加拿大供應324.3萬桶/日,其次包括委內瑞拉55.3萬桶、巴西49.8萬桶、圭亞那16.5萬桶、墨西哥14.4萬桶及阿根廷13.6萬桶。沙烏地阿拉伯、哥倫比亞與奈及利亞分別供應7.4萬桶、6.8萬桶及1.7萬桶,伊拉克當週則為零。這些週度數據反映當期到貨情況,可能受到船期及交易安排影響,不宜單憑一週變化判定長期供應關係。
中期展望方面,美國能源部預估,2026年美國石油消費量約為2060萬桶/日,與去年持平,2027年溫和增至2080萬桶/日。全球市場則受到中東衝突更明顯的影響:2026年石油產量預計減少560萬桶/日,至1.006億桶/日;消費量預計減少170萬桶/日,至1.026億桶/日。
在預期衝突結束、供應恢復的情境下,2027年全球石油產量預計回升至1.099億桶/日,消費量增至1.05億桶/日。這些預測高度依賴局勢發展,不能視為確定結果。若衝突延續或能源設施恢復較慢,供應回升的時程便可能延後。
目前油市的主要矛盾,是地緣風險與燃料供應緊張仍在支撐價格,而原油增產及部分需求放緩尚不足以全面抵銷壓力。後續除了關注中東局勢,也需要追蹤中國油品出口安排、美國煉廠加工量,以及柴油等成品油庫存能否回升。這些因素將共同決定此次油價上漲,是短期風險反應,還是持續供應緊張的進一步反映。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
